Entreprise et développement durable : réduire son impact sans déplacer les problèmes
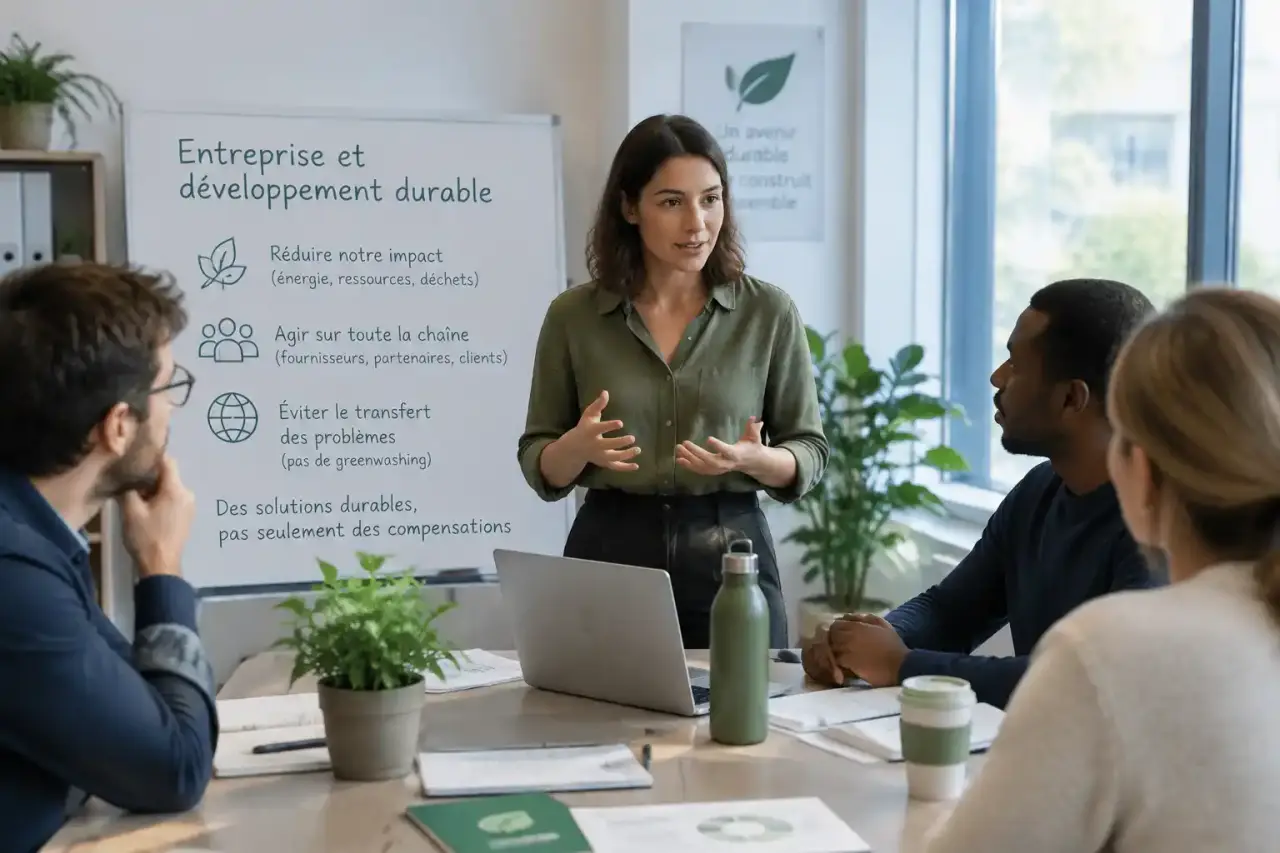
Une entreprise engagée dans le développement durable ne se limite pas au tri des déchets ou à l’affichage d’un objectif carbone. Elle examine sa façon de produire, d’acheter, d’employer, de vendre et de dialoguer avec son territoire. La démarche devient crédible lorsqu’elle repose sur des priorités mesurées, des décisions concrètes et des résultats vérifiables.
Ce qui distingue une entreprise réellement durable
La notion de développement durable s’est imposée avec le rapport Brundtland, publié en 1987. Elle consiste à répondre aux besoins actuels sans compromettre la capacité des générations futures à répondre aux leurs. Appliquée à l’entreprise, cette définition invite à examiner les conséquences de chaque activité, y compris au-delà de ses propres sites : fournisseurs, transport, utilisation des produits, fin de vie et effets sur les communautés locales.
La RSE, ou responsabilité sociétale des entreprises, traduit ces principes en pratiques de gestion. Le développement durable donne une direction ; la RSE organise les politiques, les responsabilités, les indicateurs et le dialogue avec les parties prenantes. Une entreprise peut ainsi définir une raison d’être, fixer des objectifs sociaux et environnementaux, puis suivre leur réalisation au même titre que ses objectifs financiers.
Les trois dimensions à tenir ensemble
Une démarche durable ne consiste pas à opposer écologie et rentabilité. Elle cherche un équilibre entre trois dimensions qui peuvent se renforcer, mais aussi entrer en tension :
- Économique : assurer la pérennité de l’activité, maîtriser les risques, innover et créer une valeur durable.
- Sociale et sociétale : garantir des conditions de travail dignes, protéger la santé, favoriser la diversité et l’égalité professionnelle, puis entretenir des relations équitables avec les territoires.
- Environnementale : réduire les émissions de gaz à effet de serre, les déchets et les pollutions, tout en limitant la pression exercée sur l’eau, les matières premières et la biodiversité.
Les 17 objectifs de développement durable de l’Agenda 2030, adopté par les États membres de l’ONU en 2015, fournissent un langage commun pour relier ces enjeux. Ils ne remplacent pas le diagnostic propre à chaque organisation. Ils aident à formuler une ambition cohérente et à relier les actions de l’entreprise à des objectifs plus larges, avec leurs 169 cibles.
Où se cachent les impacts les plus importants
Le premier réflexe consiste à ne pas se concentrer uniquement sur les bureaux ou l’usine. Dans de nombreuses activités, une grande partie de l’empreinte se situe dans la chaîne d’approvisionnement, les matières utilisées, le transport ou l’usage des produits par les clients. Un bilan d’émissions de gaz à effet de serre et une évaluation des impacts sociaux et environnementaux permettent de hiérarchiser les sujets au lieu de disperser les efforts.
Cette analyse aide aussi à repérer les risques moins visibles : dépendance à une matière première, exposition d’un fournisseur à un risque social, consommation excessive d’énergie ou difficulté à répondre à de futures exigences de reporting extra-financier. La mesure ne règle pas ces problèmes à elle seule, mais elle indique où agir en priorité.
Suivre la chaîne de valeur, pas seulement le site de l’entreprise
Chaque produit ou service circule dans une véritable chaîne de valeur : extraction ou culture des matières, transformation, logistique, distribution, usage, maintenance et fin de vie. Cartographier ce parcours révèle souvent des leviers ignorés, comme un emballage surdimensionné, des pièces impossibles à remplacer, un fournisseur exposé à un risque social ou des retours clients liés à une faible durabilité.
Cette lecture évite de réduire l’électricité des locaux tout en laissant intacte une conception qui génère des pertes, du transport et des déchets à grande échelle. Elle permet aussi d’associer les fournisseurs responsables, les équipes d’achat, les concepteurs, les clients et les partenaires de fin de vie aux mêmes objectifs.
Des indicateurs qui empêchent les promesses vagues
Un bon indicateur est relié à une décision et à un périmètre précis. Une entreprise peut suivre ses consommations d’énergie, la part d’énergies renouvelables, les volumes de déchets évités ou réemployés, la durée de vie des produits, la part d’achats responsables, l’absentéisme, l’égalité salariale ou la formation. Pour le carbone, distinguer les émissions directes, celles liées à l’énergie achetée et celles de la chaîne de valeur aide à ne pas laisser de côté les principaux postes.
La neutralité carbone ne doit pas être confondue avec une réduction réelle. La priorité reste d’éviter et de diminuer les émissions à la source. Une éventuelle compensation ne remplace pas cette trajectoire de baisse et ne doit pas masquer les émissions qui subsistent.
Les actions qui transforment l’activité au quotidien
Une feuille de route utile commence par quelques chantiers à fort impact, adaptés à la taille et au secteur de l’entreprise. Une TPE de services ne dispose pas des mêmes leviers qu’un industriel, mais elle peut agir sur ses achats, ses déplacements, son usage du numérique, ses prestataires et sa politique sociale. Un grand groupe devra aussi examiner ses sites, ses produits, ses filiales et sa chaîne d’approvisionnement.
- Énergie et mobilité : améliorer l’efficacité des bâtiments et des équipements, limiter les déplacements évitables, organiser des mobilités plus sobres et étudier le recours aux énergies renouvelables.
- Produits et déchets : pratiquer l’écoconception et l’analyse du cycle de vie, réduire les matériaux, privilégier les matières recyclées ou biosourcées, réparer, reconditionner, réemployer et recycler.
- Achats responsables : intégrer des critères environnementaux et sociaux dans les appels d’offres, demander de la traçabilité et construire des relations durables avec les fournisseurs.
- Emploi et gouvernance : renforcer la qualité de vie au travail, la santé, l’inclusion, la formation et la participation des équipes aux décisions qui les concernent.
L’économie circulaire est particulièrement concrète : elle cherche à conserver la valeur des ressources le plus longtemps possible. Une offre de réparation, une pièce détachée disponible, une consigne pour réemploi ou un modèle de seconde main peuvent réduire le gaspillage tout en créant de nouveaux services. Selon l’activité, le biomimétisme ou l’économie de la fonctionnalité peuvent aussi nourrir la réflexion sur la conception et l’usage.
Des exemples à lire comme des méthodes, non comme des vitrines
Les grandes entreprises rendent leurs engagements plus visibles, mais elles ne constituent pas le seul modèle. L’intérêt d’un exemple réside dans la méthode appliquée : objectif clair, périmètre défini, action déployée et indicateur suivi. Une PME ou une entreprise de services peut reprendre cette logique à une échelle adaptée.
| Entreprise | Levier mis en avant | Repère concret |
|---|---|---|
| Blédina | Emballages et économie circulaire | Lancement de petits pots consignés en 2021 et objectif de 100 % d’emballages circulaires d’ici 2025. |
| Chloé | Gouvernance et sourcing | Devenue société à mission en 2023, avec des objectifs liés aux matériaux à impact réduit et au sourcing social. |
| Schneider Electric | Énergie et chaîne fournisseurs | Objectifs portant notamment sur 80 % de revenus verts, les émissions évitées et l’accompagnement de 1 000 principaux fournisseurs à l’horizon 2025. |
| Back Market | Reconditionnement | Un modèle centré sur l’allongement de la durée d’usage des appareils électroniques, créé en 2014. |
Ces démarches ne se comparent pas uniquement à travers un label ou une déclaration. Il faut examiner l’activité concernée, les objectifs publiés, les résultats obtenus, les zones non couvertes et la capacité de l’entreprise à expliquer ses arbitrages. La certification B Corp ou le statut de société à mission peuvent structurer un engagement, mais ils ne dispensent ni de mesurer l’impact ni de progresser dans le temps.
Passer d’une intention à une feuille de route crédible
La transformation ne nécessite pas d’attendre un plan parfait. Elle demande une méthode, un pilotage et une communication honnête. La loi PACTE, qui a intégré la raison d’être en 2019, a renforcé la place de ces sujets dans la stratégie. Les exigences de reporting extra-financier conduisent aussi les organisations concernées à mieux documenter leurs impacts et leurs risques.
- Diagnostiquer les activités, les risques et les attentes des salariés, clients, fournisseurs et territoires.
- Prioriser trois à cinq enjeux significatifs au lieu d’accumuler des engagements impossibles à tenir.
- Fixer des objectifs datés, mesurables et attribués à des responsables identifiés.
- Déployer des actions avec un budget, des compétences et des règles d’achat ou de conception adaptées.
- Mesurer et publier les progrès comme les difficultés, puis ajuster la trajectoire.
Impliquer les collaborateurs dès le diagnostic améliore la qualité des solutions : ils connaissent les contraintes de terrain, les habitudes de consommation et les dysfonctionnements opérationnels. Pour les PME qui manquent de temps ou d’expertise, un accompagnement RSE peut aider à réaliser le diagnostic, organiser les données, définir une feuille de route et former les équipes.
L’essentiel est de faire correspondre le niveau d’ambition aux impacts réels. Un engagement ponctuel ne suffit pas à définir une entreprise durable. La crédibilité se construit avec des objectifs suivis, des preuves accessibles et des ajustements lorsque les résultats ne correspondent pas à la trajectoire prévue.