 EcoTraction
Courtier en création d’entreprise : négocier le prêt sans sacrifier sa trésorerie
Un courtier en création d’entreprise vous aide à préparer votre demande de financement, à solliciter les banques adaptées et à comparer leurs propositions. Son intérêt ne se limite pas au taux du prêt : il consiste aussi à rechercher un financement compatible avec votre trésorerie de démarrage. Il ne prête pas lui-même et ne garantit jamais l’accord bancaire. Pour choisir un interlocuteur utile, examinez son expérience des créations, le contenu de sa mission et ses modalités de rémunération.
Ce que le courtier prend en charge, et ce qui reste à votre main
Le courtier en financement professionnel est un intermédiaire entre le créateur et les établissements bancaires. Il analyse votre projet, repère les points qui pourraient freiner son financement et présente le dossier aux interlocuteurs pertinents. Son réseau facilite les démarches, mais ne signifie pas qu’il consulte toutes les banques du marché.
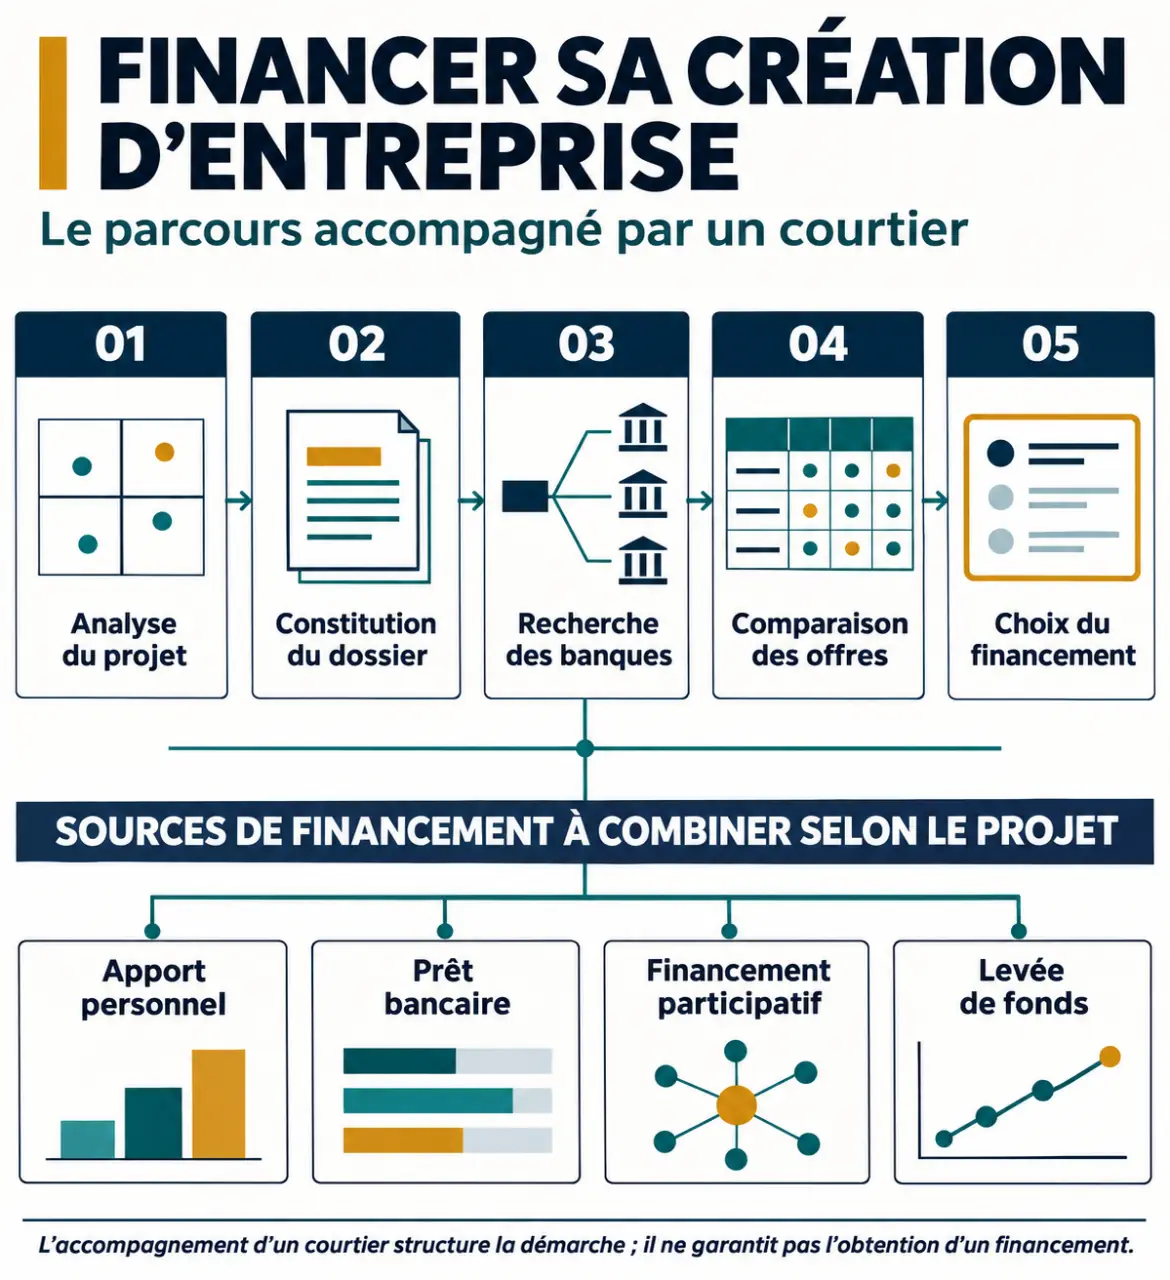
Son accompagnement peut comprendre la relecture du business plan, la structuration de la demande, les échanges avec les banques et la négociation. Certains professionnels participent aux rendez-vous bancaires ou orientent vers des organismes d’aide. Ces prestations doivent être précisées dans le mandat, plutôt que déduites d’une promesse d’accompagnement global.
Le courtier ne remplace ni l’expert-comptable, qui peut construire et vérifier le prévisionnel, ni le conseil juridique chargé de sécuriser les engagements. Vous restez responsable des hypothèses commerciales, des informations transmises et du choix final. La banque conserve, quant à elle, sa décision de crédit.
Le bon moment pour le contacter se situe lorsque votre activité, vos premiers besoins et votre apport sont identifiés, avant de multiplier les demandes bancaires. Indiquez-lui les établissements déjà sollicités : cela évite les doublons et les présentations contradictoires d’un même projet.
Définir le besoin réel avant de chercher un prêt
Le montant à financer ne correspond pas seulement aux achats de matériel ou aux travaux. Il faut aussi examiner le stock initial, les frais de lancement et la trésorerie nécessaire entre les premières dépenses et les encaissements. Le besoin en fonds de roulement désigne notamment ce décalage : une entreprise peut vendre et manquer malgré tout de liquidités.
Le courtier aide à articuler plusieurs ressources, sans supposer que chaque solution convient à toutes les activités.
| Solution | Utilité au démarrage | Point de vigilance |
|---|---|---|
| Apport personnel | Financer une partie des besoins et renforcer le dossier | Conserver une réserve personnelle suffisante |
| Love money | Mobiliser le soutien financier des proches | Formaliser le prêt ou l’entrée au capital |
| Prêt bancaire professionnel | Financer des investissements et certains besoins de lancement | Vérifier la capacité de remboursement et les garanties |
| Financement participatif | Réunir des contributions, prêts ou investissements selon le dispositif | Anticiper les frais et les engagements associés |
| Levée de fonds | Renforcer les capitaux pour un projet adapté aux investisseurs | Accepter une dilution et une gouvernance partagée |
Les aides et subventions peuvent compléter ce montage selon votre situation, votre implantation et votre activité. Leur éligibilité et leur calendrier doivent être vérifiés : une aide espérée ne constitue pas une trésorerie immédiatement disponible. Sans apport, demandez d’abord une analyse de faisabilité ; le courtier ne peut pas supprimer cette fragilité par la seule négociation.
Construire un dossier que la banque peut réellement évaluer
Un dossier convaincant relie votre expérience, votre marché et vos chiffres. La banque cherche à comprendre qui achètera, pourquoi et avec quelle marge vous pourrez rembourser. Un chiffre d’affaires ambitieux ne suffit pas : ses hypothèses doivent pouvoir être expliquées et confrontées aux charges.
Les pièces à réunir dès le premier échange
La liste exacte varie selon le projet et l’établissement. Préparez néanmoins un socle cohérent, dont toutes les pièces racontent la même histoire économique :
- Une présentation du créateur, de son expérience et de ses compétences.
- Un business plan précisant l’offre, la clientèle, la concurrence et la stratégie commerciale.
- Un prévisionnel financier avec plan de financement et plan de trésorerie.
- Les devis des investissements, les éléments relatifs au local et les justificatifs d’apport.
- Les documents d’identité, éléments de situation financière et pièces juridiques disponibles selon l’avancement de la création.
Les devis et justificatifs permettent de distinguer les besoins documentés des estimations encore incertaines. Si une dépense importante reste à confirmer, signalez-la plutôt que de présenter un budget artificiellement définitif.
Tester la résistance de la trésorerie
Demandez au courtier de relire un scénario moins favorable : ventes plus lentes, ouverture décalée ou règlements clients tardifs. L’objectif n’est pas de prédire chaque difficulté, mais de vérifier si les échéances restent supportables et quelle marge de sécurité manque éventuellement.
Le levier de négociation le plus utile n’est parfois pas une baisse du taux, mais le déplacement d’une échéance dans le calendrier. Un différé de remboursement peut préserver les liquidités pendant l’installation, mais il peut aussi augmenter le coût total. Faites superposer le calendrier du crédit à celui des encaissements prévus : ce rapprochement révèle les tensions qu’une mensualité moyenne masque.
Comparer les propositions au-delà du taux affiché
Après validation du dossier avec vous, le courtier sollicite les établissements retenus, répond à leurs questions et recueille leurs propositions. Il doit vous expliquer les écarts et les conditions restant à satisfaire. Une simulation ou un premier avis favorable ne vaut pas accord définitif. Les délais dépendent notamment de la complétude du dossier, des validations internes et des garanties.
Pour choisir, demandez un comparatif portant sur un même montant et des hypothèses comparables :
- Le coût global : intérêts, frais de dossier, courtage et coûts d’assurance ou de garantie applicables.
- La charge de remboursement : durée, échéances et éventuel différé.
- Les engagements : caution personnelle, sûretés et conditions associées.
- La souplesse : remboursement anticipé, modulation éventuelle et frais correspondants.
- La disponibilité des fonds : justificatifs et conditions de déblocage.
En cas de refus, demandez quels points peuvent être retravaillés : apport, dimensionnement des investissements, visibilité commerciale ou capacité de remboursement. Représenter partout un dossier inchangé est rarement une stratégie utile. Il peut être préférable de réduire le lancement, de le phaser ou d’explorer un financement complémentaire adapté.
Choisir son courtier et cadrer le coût de l’accompagnement
Privilégiez un professionnel habitué aux créations et à votre secteur. Un commerce avec stock, une activité libérale et une entreprise innovante n’ont pas les mêmes besoins. Vérifiez son immatriculation à l’ORIAS et l’adéquation de son activité déclarée avec la mission proposée. Interrogez-le sur les établissements qu’il peut solliciter et sur sa méthode de restitution des offres.
La rémunération peut comprendre des honoraires à votre charge et une commission versée par l’établissement prêteur. Demandez par écrit leur montant ou leur mode de calcul, les conditions d’exigibilité et l’existence éventuelle d’une exclusivité. Une étude initiale gratuite ne signifie pas que l’ensemble de l’accompagnement l’est ; une rémunération annoncée « au succès » doit également être définie précisément.
Pour demander une première étude, transmettez votre activité, votre localisation, le budget estimé, l’apport mobilisable et la date de lancement souhaitée. Demandez ensuite un avis sur la faisabilité, les pièces manquantes et le périmètre de mission. Vous pourrez ainsi choisir un courtier sur sa capacité à structurer votre financement, plutôt que sur une promesse de taux ou d’accord garanti.