 EcoTraction
Pourquoi auditer sa stratégie de communication avant d’investir ?
Faire un audit de sa stratégie de communication actuelle permet de savoir ce qui fonctionne, ce qui coûte sans produire de résultat et ce qui manque avant d’engager un nouveau budget. Vous obtenez une base pour arbitrer entre les canaux, clarifier vos messages et relier vos actions à vos objectifs commerciaux.
L’intérêt n’est pas de tout changer. Un bon audit peut aussi confirmer qu’un site, une campagne ou une équipe donne des résultats et qu’il vaut mieux concentrer les moyens ailleurs. Sa valeur tient à une condition : déboucher sur des décisions mesurables, avec un budget et des responsables.
Que comprend un audit de communication ?
Un audit est un examen structuré de votre communication existante. Il confronte vos objectifs, vos moyens et vos résultats à la perception de vos publics et aux pratiques de vos concurrents. Il porte autant sur les choix stratégiques que sur leur mise en œuvre.
Son périmètre peut inclure :
- Les objectifs et les publics : clients recherchés, besoins, étapes avant l’achat et place souhaitée sur le marché.
- Les messages et l’identité : promesse, arguments, ton, identité visuelle et cohérence entre les supports.
- Les canaux : site web, réseaux sociaux, campagnes, courriels, événements et documents imprimés.
- Les moyens internes : budget, temps des équipes, outils, compétences et organisation des validations.
- Les résultats : demandes reçues, ventes attribuables, coûts, retours clients et autres indicateurs adaptés aux objectifs.
Pourquoi auditer avant de lancer un site ou une campagne ?
Éviter de financer le mauvais problème
Une entreprise peut envisager une refonte de site parce qu’elle reçoit peu de demandes. Pourtant, le problème peut venir d’une offre difficile à comprendre, d’un trafic peu qualifié ou d’un formulaire trop compliqué. À l’inverse, une campagne peut attirer les bonnes personnes vers une page qui ne répond pas à leurs questions.
L’audit distingue ces causes avant de choisir une solution. Il réduit le risque de reproduire les mêmes défauts sur un support neuf.
Réconcilier image voulue et image perçue
Vos équipes connaissent votre offre, mais vos prospects ne disposent pas des mêmes informations. Une entreprise qui se présente comme accessible peut, par exemple, être perçue comme complexe si ses documents accumulent les termes techniques.
Les entretiens, les questions reçues par les commerciaux et les commentaires des clients permettent de confronter les intentions à la réalité. Cet écart aide à réécrire les messages et à choisir les preuves les plus utiles : exemples de missions, explications sur le service ou réponses aux objections fréquentes.
Concentrer les moyens et se différencier
Comparer les canaux aide à repérer les efforts qui ne contribuent pas aux objectifs. Un réseau social peut apporter de la visibilité sans générer de contacts qualifiés ; un autre canal, moins spectaculaire, peut nourrir des échanges commerciaux utiles. L’enjeu est de comparer leur rôle et leur coût, pas seulement leur audience.
Le regard sur les concurrents sert aussi à identifier les promesses interchangeables et les questions auxquelles personne ne répond clairement. Vous pouvez alors choisir un angle distinctif, à condition qu’il corresponde à une force réelle de votre entreprise.
Les signaux qui rendent l’audit prioritaire
Un diagnostic est particulièrement utile avant une refonte, un lancement d’offre, un repositionnement ou une hausse importante du budget. Il devient également prioritaire après une crise de réputation : il faut alors comprendre ce qui a été dit, comment l’entreprise a répondu et ce que les publics attendent désormais.
Plus vous cochez de situations dans la liste ci-dessous, plus vous avez intérêt à examiner votre communication avant d’ajouter des actions.
- Vous ne savez pas quels canaux apportent des demandes commerciales pertinentes.
- Vos supports décrivent votre offre avec des arguments différents ou contradictoires.
- Les mêmes questions reviennent souvent chez les prospects malgré vos contenus.
- Vous publiez régulièrement, mais sans objectif ni suivi associé.
- Votre offre ou votre clientèle a évolué, tandis que vos messages sont restés inchangés.
- Les équipes commerciales et communication ne s’accordent pas sur les besoins des clients.
Inutile d’attendre que tous ces signes soient présents. Un seul peut justifier un diagnostic ciblé, notamment si un investissement important approche.
Comment réaliser un audit en cinq étapes ?
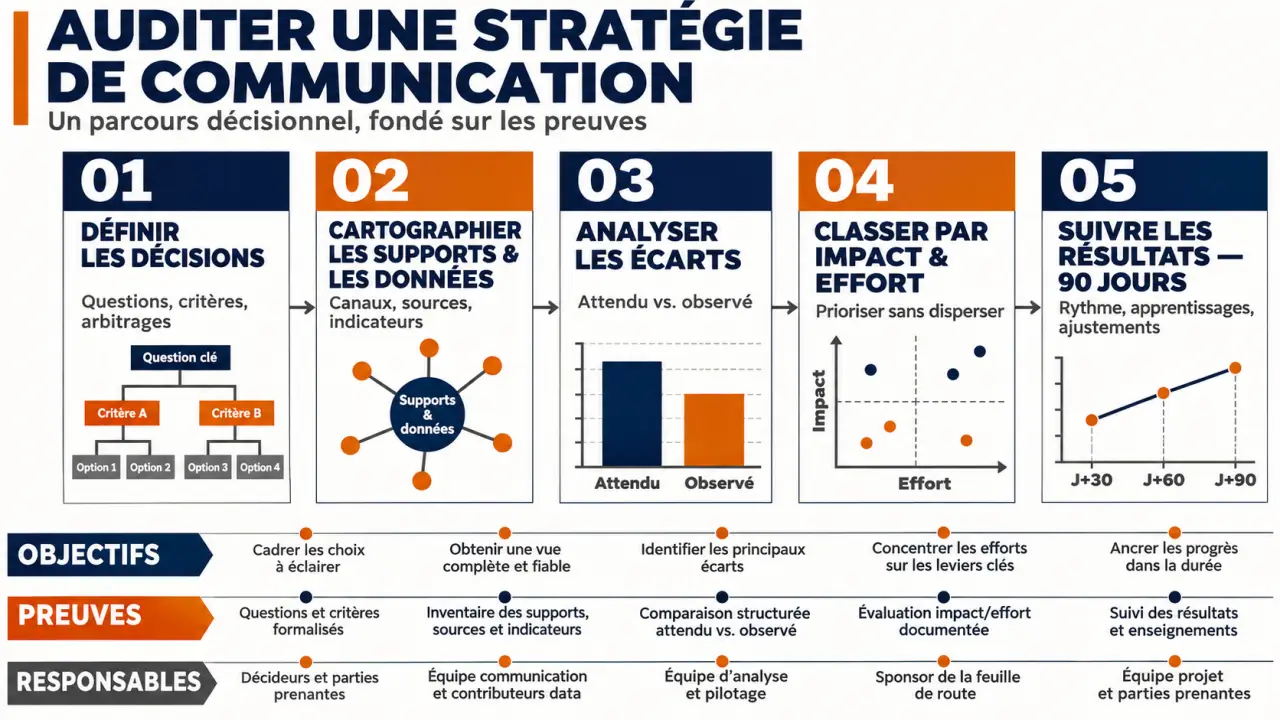
1. Définir les décisions à prendre
Commencez par une question précise : faut-il refaire le site, maintenir un canal ou revoir le positionnement ? Fixez ensuite un objectif observable, par exemple augmenter le nombre de demandes correspondant à votre clientèle cible. Délimitez les supports, la période et les équipes à examiner.
Pour une petite structure, un audit centré sur le site, les principaux supports commerciaux et les deux canaux les plus utilisés peut suffire à éclairer une première décision. Un périmètre restreint reste utile s’il inclut les coûts et les résultats associés.
2. Cartographier l’existant et recueillir les données
Listez les supports, leurs publics, leurs objectifs, leurs coûts et les personnes qui les gèrent. Interrogez aussi les personnes en contact avec les clients : elles connaissent les objections et les incompréhensions qui n’apparaissent pas toujours dans les tableaux de bord.
Complétez avec des entretiens clients, des avis et des questions reçues. Distinguez les faits observés des hypothèses : un client qui ne comprend pas une offre signale un problème possible, mais son avis seul ne prouve pas que tous les prospects rencontrent la même difficulté.
3. Analyser les écarts et les concurrents
Comparez les objectifs aux résultats, puis les messages promis aux retours du terrain. Examinez les parcours : d’où vient un prospect, quelle page consulte-t-il et comment prend-il contact ? Une rupture à une étape peut expliquer une partie des pertes.
Observez ensuite quelques concurrents comparables : cibles, promesses, arguments, canaux et facilité de contact. Le but n’est pas de copier leurs pratiques, mais de comprendre les attentes du marché et de repérer une place crédible pour votre entreprise.
4. Classer les actions par impact et par effort
Pour chaque problème, formulez une action, le résultat attendu et les moyens nécessaires. Placez-la ensuite dans une matrice effort-impact. Une correction simple sur une page très consultée peut passer avant une refonte complète ; une amélioration plus coûteuse reste pertinente si elle répond à un obstacle majeur.
Ajoutez le niveau de preuve : une recommandation appuyée par plusieurs données ne mérite pas le même degré de confiance qu’une intuition à tester. Cela évite de transformer toutes les idées en chantiers prioritaires.
5. Produire un plan et organiser le suivi
Le livrable doit permettre de décider sans relire toutes les analyses. Prévoyez une synthèse des constats, les éléments qui les étayent et un plan d’action avec budget, responsable, échéance et indicateur. Pour les 90 premiers jours, sélectionnez un nombre limité d’actions et prévoyez un point de suivi.
Si une donnée manque, inscrivez sa collecte comme action à part entière. Par exemple, ajouter un champ sur l’origine d’une demande peut aider à mieux comprendre le parcours commercial, sans prétendre attribuer chaque vente à un seul canal.
Audit interne ou prestataire externe : comment choisir ?
| Approche | Atout principal | Limite à anticiper | Choix pertinent si… |
|---|---|---|---|
| Interne | Bonne connaissance de l’offre, des clients et des contraintes. | Manque de temps ou difficulté à remettre en cause les habitudes. | Le périmètre est ciblé et une personne peut mener l’analyse sans être seule juge de son travail. |
| Externe | Regard neuf et compétences mobilisables sur un sujet précis. | Coût de la mission et temps nécessaire pour comprendre l’entreprise. | La décision est importante ou les équipes manquent de recul ou d’expertise. |
| Mixte | Connaissance du terrain associée à une analyse indépendante. | Coordination à organiser et responsabilités à clarifier. | Vous pouvez préparer les données en interne et confier l’analyse ou sa validation à un tiers. |
Pour comparer des propositions, demandez ce qui sera réellement examiné, qui mènera les entretiens, quels livrables seront remis et si une présentation aux décideurs est incluse. Une mission moins chère mais limitée à une liste de conseils généraux ne répond pas forcément au besoin. Assurez-vous aussi que l’entreprise pourra réutiliser les documents et suivre les recommandations après la mission.
Quel budget prévoir et comment mesurer le retour ?
Le coût dépend surtout du périmètre, du nombre de supports, des entretiens et du niveau d’analyse attendu. Un diagnostic ciblé mobilise moins de temps qu’un audit couvrant plusieurs publics, canaux et équipes. Pour comparer le coût complet, incluez aussi les heures consacrées par vos collaborateurs à la collecte et aux échanges.
Un audit n’est pas rentable automatiquement : il le devient si les décisions prises grâce à lui produisent une valeur supérieure à son coût. Cette valeur peut venir de dépenses évitées, de temps économisé ou de marge supplémentaire. Elle doit être comparée à ce qui se serait probablement passé sans l’audit.
Exemple fictif : un audit coûte 2 000 €. Il conduit à supprimer une dépense inutile de 1 000 € et à modifier une page. La modification coûte 500 € et génère, sur la période observée, 2 000 € de marge supplémentaire attribuable à cette action. Le gain net estimé est de 500 € : 1 000 € + 2 000 € − 2 000 € − 500 €. Rapporté aux 2 500 € investis dans l’audit et la modification, cela représente un retour net estimé de 20 %.
Ce calcul reste une hypothèse si d’autres changements ont influencé les ventes. Définissez donc une situation de départ, une période de comparaison et des indicateurs suivis de façon cohérente : coût par demande qualifiée, taux de transformation, marge ou économies réalisées. Pour une action de notoriété, suivez d’abord des indicateurs adaptés à cet objectif plutôt que de lui attribuer directement toutes les ventes.
Les erreurs qui empêchent l’audit d’être utile
- Ne regarder que les chiffres faciles à obtenir : les mentions et les visites ne disent pas à elles seules si les personnes touchées sont de futurs clients.
- Chercher uniquement à confirmer une conviction : confrontez les hypothèses aux retours négatifs et aux données qui les contredisent.
- Exclure les équipes de terrain : associez les personnes qui répondent aux clients et celles qui devront appliquer les changements.
- Empiler les recommandations : choisissez quelques priorités compatibles avec les ressources disponibles.
- Oublier le suivi : attribuez chaque action à une personne et fixez dès le départ une date de bilan.
Renouvelez ce travail lorsque votre offre, vos publics ou vos moyens changent fortement. Entre deux audits complets, un tableau de bord et des points réguliers suffisent à suivre les décisions prises et à repérer les nouveaux écarts.