 EcoTraction
Les 5 étapes de la création d’une entreprise : le guide pratique
Les 5 étapes de la création d’une entreprise sont : cadrer votre projet, étudier votre marché, bâtir un business plan, réunir les financements puis accomplir les formalités avant le lancement. Cet ordre permet de tester la demande avant d’engager des dépenses importantes et de chiffrer vos besoins avant de solliciter une banque.
Pourquoi créer une entreprise en suivant une méthode par étapes
Chaque étape produit ce dont la suivante a besoin : le cadrage fixe l’offre à tester, l’étude de marché fournit les hypothèses du prévisionnel, et le prévisionnel donne le montant à financer. Sauter une étape oblige à décider à l’aveugle, et une erreur découverte après l’achat de matériel ou le dépôt des statuts coûte bien plus cher à corriger qu’une erreur repérée sur le papier.
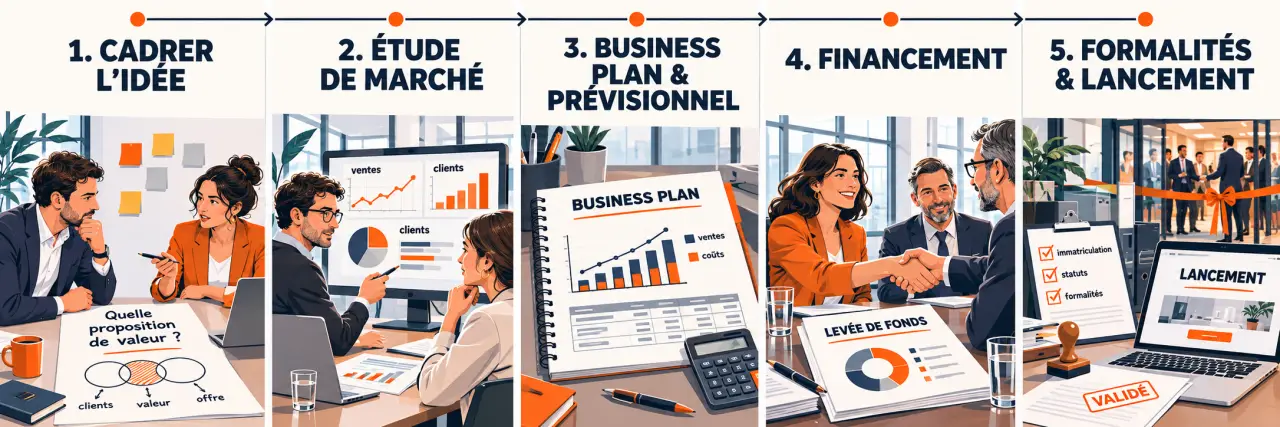
Ces étapes ne se suivent pas toujours de façon strictement linéaire : un prévisionnel décevant peut vous renvoyer à l’étude de marché pour revoir le prix ou la clientèle visée. Le parcours ne s’arrête pas non plus au dépôt du dossier : trouver ses premiers clients et suivre sa trésorerie font aussi partie du démarrage.
1. Cadrer votre projet et vos contraintes
Une idée devient un projet lorsque vous pouvez décrire ce que vous allez vendre, à qui et dans quelles conditions. Commencez par formuler votre offre en une phrase : « J’aide tel client à résoudre tel problème grâce à tel produit ou service. »
Passez ensuite votre situation en revue. L’objectif n’est pas de disposer de toutes les réponses, mais de repérer les points qui peuvent empêcher le lancement ou modifier votre calendrier.
- Motivation : cherchez-vous un revenu complémentaire, une activité à plein temps ou le développement d’une équipe ?
- Compétences : maîtrisez-vous la production, la vente et la gestion ? Identifiez ce que vous devrez apprendre ou déléguer.
- Temps disponible : combien d’heures pouvez-vous consacrer au projet, en tenant compte de votre emploi et de vos obligations personnelles ?
- Ressources : quelle somme pouvez-vous investir et combien de temps pouvez-vous vivre avec des revenus irréguliers ?
- Contraintes : votre activité nécessite-t-elle un diplôme, une expérience, une formation ou une autorisation ?
Un salarié qui prépare une reconversion peut, par exemple, tester son offre sur son temps libre avant de quitter son poste, sous réserve de respecter ses obligations professionnelles. Un artisan devra intégrer très tôt le coût du matériel et les conditions d’exercice de son métier.
À la fin de cette étape : rédigez une page avec votre offre, votre client visé, vos contraintes et les points à éclaircir. Si une condition indispensable manque, traitez-la avant d’investir.
2. Réaliser une étude de marché
L’étude de marché sert à répondre à une question : des clients sont-ils prêts à payer pour votre offre, à un prix compatible avec vos coûts ? Elle vient avant le prévisionnel, car vos hypothèses de ventes doivent reposer sur des observations.
Rencontrez les clients et examinez les alternatives
Décrivez votre clientèle cible : particuliers ou professionnels, localisation, besoins, habitudes d’achat et budget. Puis échangez avec des personnes qui correspondent à ce profil. Demandez-leur comment elles résolvent le problème aujourd’hui, ce qui leur manque et ce qui déclenche un achat.
Observez aussi les concurrents directs et les solutions de remplacement. Un service de réparation, par exemple, ne concurrence pas seulement d’autres réparateurs : il se mesure aussi à l’achat d’un produit neuf. Comparez les prix, les délais, les canaux de vente et les services proposés.
Complétez ces échanges par des statistiques de l’Insee et par des observations de terrain. Un sondage peut aider à repérer des préférences, mais une intention déclarée ne vaut pas une commande. Une précommande ou un premier devis accepté constitue un signal commercial plus solide.
Choisissez votre positionnement
Le positionnement est la place que vous souhaitez occuper dans l’esprit du client. Il peut reposer sur un public précis, une spécialisation, un délai court ou une gamme de prix. Choisissez une différence que vous pourrez tenir sans déséquilibrer vos coûts.
Signal d’alerte : si les personnes interrogées trouvent l’idée intéressante mais ne rencontrent pas réellement le problème, revoyez l’offre ou la clientèle ciblée. Si elles refusent le prix nécessaire pour couvrir vos coûts, ajustez le modèle avant de poursuivre.
À la fin de cette étape : notez votre clientèle prioritaire, ses besoins, vos concurrents, votre différence et les premiers canaux pour atteindre vos clients.
3. Construire le business plan et le prévisionnel
Le business plan rassemble votre projet dans un document cohérent. Il explique votre offre, les résultats de votre étude de marché, votre méthode pour vendre et vos objectifs. Son volet financier, le prévisionnel, traduit ces choix en chiffres.
Ne partez pas d’un chiffre d’affaires souhaité sans expliquer comment l’obtenir. Estimez plutôt le nombre de ventes possibles, leur prix et le temps nécessaire pour les réaliser. Distinguez les dépenses qui reviennent même sans vente, comme un loyer, de celles qui augmentent avec l’activité, comme les matières premières.
| Outil | Question à résoudre | Éléments à inscrire |
|---|---|---|
| Prévisionnel de résultat | L’activité peut-elle dégager un bénéfice ? | Ventes prévues, achats et autres charges |
| Plan de trésorerie | Y aura-t-il assez d’argent pour payer chaque mois ? | Dates des encaissements et des décaissements |
| Plan de financement | Comment payer les besoins du démarrage ? | Investissements, réserve de trésorerie et ressources prévues |
Une vente peut être rentable sur le papier, mais payée après les factures de vos fournisseurs. Le plan de trésorerie fait apparaître ce décalage.
Un exemple pour tester la viabilité
Supposons une activité de conseil vendue 500 € la prestation. Avec quatre prestations par mois, le chiffre d’affaires prévu est de 2 000 €. Si les charges liées à l’activité, hors rémunération du dirigeant, atteignent 600 €, il reste 1 400 € avant rémunération, cotisations et impôts éventuels. Ce montant ne correspond donc pas au revenu disponible.
Testez ensuite une hypothèse moins favorable : deux prestations au lieu de quatre, ou un paiement client retardé d’un mois. Si le projet ne tient pas dans cette situation, envisagez davantage de trésorerie, des charges plus faibles ou une autre offre.
À la fin de cette étape : vous devez pouvoir expliquer vos hypothèses, estimer le montant à financer et identifier le volume de ventes nécessaire pour couvrir vos charges et votre rémunération.
4. Évaluer et sécuriser le financement
Listez d’abord les sommes à payer avant les premières ventes : matériel, stock, travaux, assurances, communication et frais de démarrage. Ajoutez les dépenses des premiers mois ainsi qu’une réserve pour absorber un retard de paiement ou des ventes inférieures aux prévisions.
Confrontez ce total à vos ressources disponibles. L’apport personnel peut être complété par un prêt, un prêt d’honneur ou des aides auxquelles votre situation donne accès. Un emprunt devra ensuite être remboursé : ses échéances doivent figurer dans votre plan de trésorerie.
Quel financement choisir ?
- Apport personnel : il finance immédiatement une partie du projet, mais réduit votre épargne disponible. Évitez de consacrer toute votre réserve personnelle au lancement.
- Prêt : il permet de répartir le coût d’un investissement dans le temps, en contrepartie d’un remboursement et d’éventuelles garanties.
- Prêt d’honneur ou aide : ils peuvent compléter le montage, mais ne constituent pas une somme acquise tant que leur attribution n’est pas confirmée.
- Ressources apportées par des associés : elles renforcent les moyens du projet, mais supposent de partager les décisions et la valeur créée.
Le bon critère n’est pas seulement la somme obtenue. Regardez aussi la date de disponibilité des fonds, les remboursements et la marge de sécurité restante. Évitez de commander un équipement indispensable en comptant uniquement sur un financement encore incertain.
À la fin de cette étape : votre plan doit montrer que les ressources mobilisables couvrent les besoins initiaux et les premiers mois d’activité.
5. Choisir le cadre juridique, accomplir les formalités et lancer l’activité
Définissez la forme de votre entreprise
Le choix dépend notamment du nombre de personnes impliquées, du niveau de charges, du financement recherché et de la manière dont vous souhaitez organiser les décisions. Une entreprise individuelle permet d’exercer en son nom. Une société crée une personne morale distincte et implique notamment la rédaction de statuts.
La micro-entreprise est un régime simplifié de l’entreprise individuelle, pas une forme de société. Elle peut convenir à une activité seule avec peu de frais, mais les charges réelles ne sont pas déduites pour calculer le revenu imposable dans ce régime. Comparez donc son fonctionnement avec vos dépenses prévues avant de choisir.
Si vous créez une société à plusieurs, précisez dès le départ qui apporte quoi, qui décide et comment un associé peut quitter le projet.
Déposez votre dossier et préparez le premier jour
Le dossier de création dépend de la forme choisie et de l’activité. Préparez les informations sur l’entreprise, son activité et son dirigeant, ainsi que les justificatifs correspondants. Pour une société, la préparation comprend notamment les statuts et le dépôt du capital. Pour une activité réglementée, les justificatifs nécessaires font partie des éléments à réunir.
La création administrative ne suffit pas à rendre l’activité opérationnelle. Avant d’ouvrir ou de vendre, préparez votre devis ou votre offre, votre méthode de facturation, vos moyens de paiement et le suivi de vos dépenses. Prévoyez les assurances utiles à votre activité et les autorisations nécessaires avant de commencer à exercer.
Suivez les premiers résultats
Dès le lancement, comparez chaque mois vos ventes et votre trésorerie aux prévisions. Si les demandes arrivent mais ne se transforment pas en commandes, examinez votre offre et votre prix. Si les ventes existent mais que le compte se vide, regardez les coûts et les délais de paiement.
Un écart n’impose pas toujours d’abandonner : il peut conduire à cibler d’autres clients, modifier une prestation ou réduire une dépense.