 EcoTraction
Financement d’une reprise d’entreprise : apport, prêts et montage
Pour financer une reprise d’entreprise, combinez généralement un apport personnel, un prêt bancaire et, si nécessaire, un prêt d’honneur ou un crédit vendeur. Prévoyez aussi les frais d’acquisition et la trésorerie nécessaire après la vente. Un apport de 20 à 30 % des besoins constitue un repère courant, pas une obligation légale : la solidité de la cible et votre montage comptent aussi.
La question décisive n’est pas seulement de payer le vendeur. L’entreprise doit pouvoir continuer à fonctionner et dégager assez de liquidités pour rembourser la dette sans compromettre ses investissements.
Quel apport prévoir pour une reprise d’entreprise ?
Votre apport peut provenir de votre épargne, d’une indemnité disponible, de proches ou de sommes mobilisées grâce à un prêt d’honneur. La banque apprécie leur origine et leur disponibilité. Un prêt personnel doit aussi apparaître dans votre budget : il crée une échéance supplémentaire, même s’il sert à constituer l’apport.
Le repère de 20 à 30 % s’apprécie au regard du projet complet, pas uniquement du prix annoncé. Un commerce qui nécessite des travaux et un stock important peut demander davantage de ressources au départ qu’une activité disposant déjà d’une trésorerie confortable.
Si votre apport est faible, plusieurs leviers peuvent se combiner : négocier une partie du prix en crédit vendeur, solliciter un prêt d’honneur, accueillir un associé ou revoir le périmètre de l’acquisition. Reprendre sans épargne n’est pas impossible, mais remplacer l’apport par des dettes ne supprime pas le risque : il faut pouvoir rembourser toutes les échéances.
Construire un plan de financement complet
Commencez par additionner les besoins réels de l’opération, puis placez en face les ressources disponibles. Le plan initial doit s’équilibrer, mais il doit aussi laisser assez de liquidités après la signature.
- Prix d’acquisition : prix du fonds, des parts sociales ou des actions, avec les éventuels ajustements prévus dans la vente.
- Frais annexes : audits, conseils, actes, droits éventuels, frais bancaires et coût des garanties.
- Investissements immédiats : matériel, travaux, outils informatiques ou remise à niveau nécessaire.
- Besoin en fonds de roulement : argent immobilisé dans les stocks et les créances clients, diminué notamment des délais de paiement accordés par les fournisseurs.
- Trésorerie de sécurité : réserve pour absorber un retard de paiement, une baisse temporaire des ventes ou une dépense imprévue.
Exemple de montage pour une petite entreprise
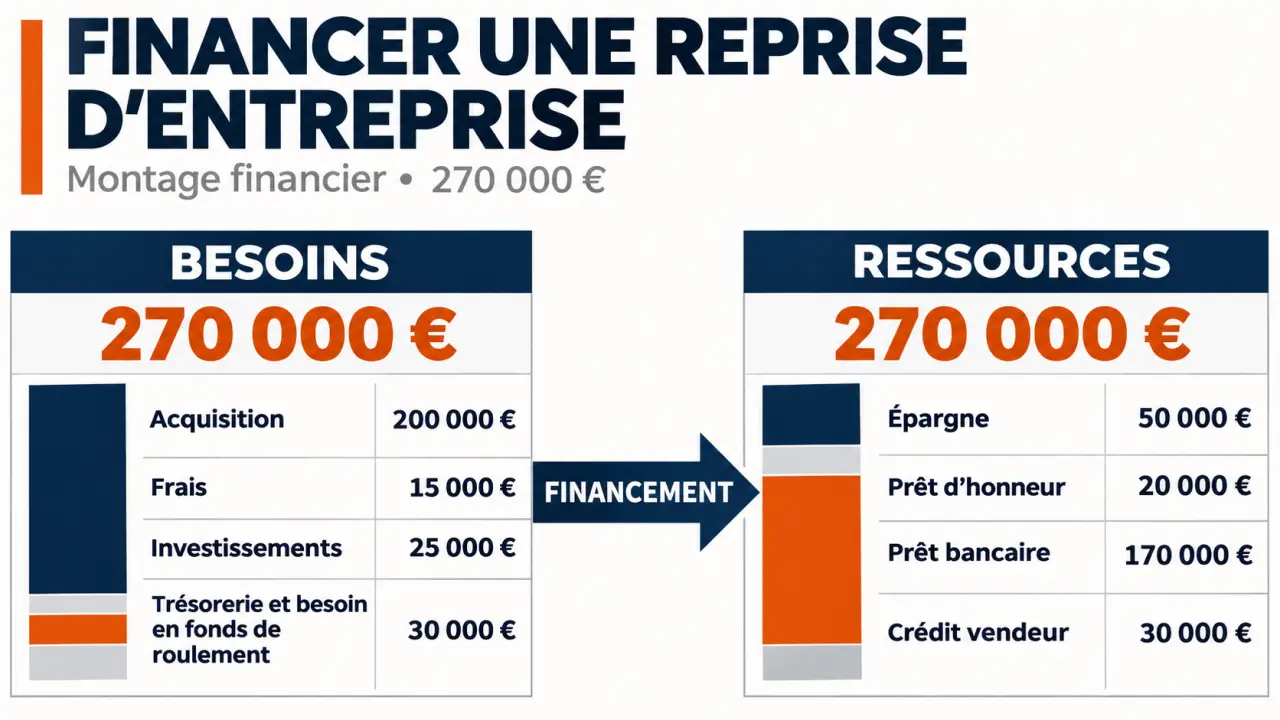
Pour une acquisition à 200 000 €, supposons 15 000 € de frais, 25 000 € d’investissements et 30 000 € de trésorerie et de besoin en fonds de roulement. Le besoin total atteint 270 000 €.
| Ressource | Montant |
|---|---|
| Épargne du repreneur | 50 000 € |
| Prêt d’honneur personnel réinjecté dans le projet | 20 000 € |
| Prêt bancaire professionnel | 170 000 € |
| Crédit vendeur | 30 000 € |
| Total | 270 000 € |
Cet exemple illustre un équilibre initial, pas un accord de financement. Le crédit vendeur et le prêt d’honneur devront aussi être remboursés. Le prévisionnel doit intégrer leurs échéances, les intérêts et la rémunération nécessaire au repreneur.
Comparer les solutions de financement
| Solution | Utilité principale | Point de vigilance |
|---|---|---|
| Prêt bancaire | Financer une part importante de l’acquisition | Échéances, garanties et capacité de remboursement |
| Crédit vendeur | Échelonner une partie du prix | Accord du vendeur et calendrier de paiement |
| Prêt d’honneur | Renforcer les ressources personnelles | Dette personnelle à rembourser |
| Prêt Transmission Bpifrance | Compléter un financement bancaire | Conditions d’accès et articulation avec la banque |
| Investisseurs | Renforcer les fonds propres sans échéance de prêt | Partage du capital et des décisions |
| Crédit-bail | Financer l’usage de certains équipements | Loyers futurs et coût global |
Le prêt bancaire professionnel
La banque finance une partie de l’opération à partir d’un dossier qui démontre la capacité de remboursement. La durée d’un prêt de reprise est souvent comprise entre cinq et sept ans. Une durée plus longue réduit généralement les échéances, mais augmente le coût total des intérêts.
Comparez plusieurs offres sur le coût total, les frais, l’assurance, les garanties, les possibilités de remboursement anticipé et les engagements demandés. Une échéance supportable au départ doit le rester si le chiffre d’affaires baisse.
Le crédit vendeur
Le vendeur accepte de recevoir une partie du prix après la cession. Ce paiement différé complète les autres ressources et peut faciliter la négociation lorsque les deux parties ont confiance dans la continuité de l’activité. Il est généralement remboursé sur un à trois ans.
Fixez dans l’acte le montant différé, les dates d’échéance, les intérêts éventuels et les conséquences d’un défaut de paiement. Le calendrier ne doit pas concentrer trop de remboursements au moment où la trésorerie est encore fragile.
Le prêt d’honneur et le financement complémentaire
Le prêt d’honneur est accordé au repreneur à titre personnel. Il est généralement à taux zéro et peut être obtenu sans garantie ni caution personnelle selon le dispositif. Les fonds peuvent ensuite renforcer les ressources de la société. Initiative France et Réseau Entreprendre proposent des prêts d’honneur et un accompagnement aux porteurs de projet.
Le Prêt Transmission de Bpifrance complète un concours bancaire pour certains projets. Son accès dépend notamment des caractéristiques de l’entreprise et de l’opération. Son montant et ses modalités s’intègrent au plan de financement global ; ses échéances s’ajoutent à celles des autres dettes. Il ne remplace donc pas la préparation d’un dossier de reprise ni la recherche d’une banque.
Proches, investisseurs et financement participatif
Les proches peuvent intervenir par un don, un prêt ou une entrée au capital. Un associé peut aussi avancer de l’argent à la société en compte courant d’associé : c’est une dette de la société envers lui, et non un apport définitif au capital. Dans chaque cas, formalisez le montant, les droits accordés et les modalités de remboursement ou de sortie.
Le financement participatif peut prendre la forme d’un don, d’un prêt ou d’un investissement au capital. Des investisseurs professionnels ou des business angels peuvent également entrer au capital. Cette solution réduit le recours à la dette, mais implique de partager une partie de la valeur et parfois du pouvoir de décision. Une campagne publique peut aussi être difficile à concilier avec la confidentialité d’une négociation.
Quelles aides et garanties mobiliser ?
ARCE et ACRE : deux aides différentes
L’ARCE permet à une personne éligible de recevoir une partie de ses droits à l’assurance chômage sous forme de capital pour son projet. Versée au repreneur et non à l’entreprise, elle ne finance pas directement le rachat : elle peut contribuer à l’apport ou aux dépenses de lancement. Le calendrier de versement compte : une somme reçue après la signature ne finance pas automatiquement le prix à payer le jour de la vente.
L’ACRE porte sur les cotisations sociales : elle peut alléger certaines charges au démarrage. Ce n’est pas un capital versé pour acheter l’entreprise. Pour construire le plan de financement, distinguez ce capital éventuel des économies de cotisations et ne comptez parmi les fonds disponibles à la signature que les sommes effectivement mobilisables à cette date.
Garantir le prêt sans confondre garantie et remboursement
Une banque peut demander une caution personnelle ou une sûreté, comme le nantissement de titres : ceux-ci servent alors de garantie au prêteur. Des dispositifs de Bpifrance, de France Active, des fonds locaux ou des sociétés de caution mutuelle peuvent partager une partie du risque avec la banque. Selon le dossier et l’accord du prêteur, une garantie extérieure ou une sûreté sur des actifs peut limiter le recours à une caution personnelle, sans la remplacer automatiquement.
Une garantie n’efface pas la dette. Elle ne supprime pas nécessairement non plus toute caution personnelle. Lisez précisément le montant garanti, son coût et l’étendue de votre engagement avant de signer.
Comment la banque évalue-t-elle le dossier ?
La banque cherche à comprendre si la cible peut produire assez de trésorerie pour financer son exploitation et permettre le remboursement. Un bénéfice comptable ne suffit pas : une entreprise rentable peut manquer d’argent si ses clients paient tard ou si elle doit renouveler son matériel.
Préparez un scénario central et un scénario prudent. Dans le second, réduisez les ventes ou augmentez certains coûts, puis observez si les échéances restent supportables. Comparez chaque année la trésorerie disponible après les dépenses nécessaires aux remboursements du capital et des intérêts. Si la marge est trop faible, réduisez le prix ou la dette, renforcez les fonds propres ou modifiez le calendrier de paiement.
Les pièces à réunir
- Une présentation du repreneur, de son expérience et de son rôle après la vente.
- Les comptes historiques de la cible et une explication des variations importantes.
- Le prix proposé, sa justification et le périmètre exact de ce qui est acheté.
- Un business plan, un prévisionnel de résultat et un plan de trésorerie.
- Le plan de financement, l’origine de l’apport et les conditions envisagées pour chaque prêt.
- Les principaux contrats, les investissements à prévoir et les risques identifiés lors de l’analyse de la cible.
En cas de refus, demandez le motif précis. Un prix trop élevé, une trésorerie insuffisante ou un manque d’expérience appellent des corrections différentes. Un nouveau dossier sera plus convaincant s’il montre ce qui a changé, plutôt que de présenter les mêmes chiffres à un autre prêteur.
Fonds de commerce, titres ou holding : quel effet sur le financement ?
Le fonds de commerce correspond à un ensemble d’éléments affectés à l’activité. Son achat ne revient pas à acheter automatiquement la société qui l’exploite. Le financement doit notamment couvrir le prix, les frais et les moyens nécessaires pour poursuivre l’activité.
Les parts sociales ou les actions donnent accès à la société elle-même. L’analyse porte alors aussi sur sa trésorerie, ses dettes, ses contrats et ses risques. Le prix des titres ne suffit donc pas à mesurer l’effort financier total.
La holding d’acquisition est une société créée ou utilisée pour acheter les titres de la cible. Si elle emprunte, elle doit disposer de ressources pour rembourser sa dette, notamment grâce aux sommes que la cible peut légalement lui verser. Ce montage ajoute une structure et des frais : il n’est pas indispensable pour chaque reprise.
Qui contacter et dans quel ordre ?
- Structurez le projet : présentez la cible, le prix et vos ressources à une CCI ou à une chambre de métiers et de l’artisanat selon l’activité.
- Étudiez les aides personnelles : rapprochez-vous de France Travail si vous êtes concerné par l’assurance chômage.
- Renforcez l’apport : présentez le projet à un réseau de prêt d’honneur ; l’Adie peut aussi être un interlocuteur pour les petits projets.
- Sollicitez plusieurs banques : transmettez le même prévisionnel et comparez les propositions sur des critères identiques.
- Montez les garanties et compléments : étudiez avec les financeurs les solutions de Bpifrance, de France Active et les aides locales adaptées au projet.
Pour une TPE ou un commerce, le prêt bancaire, le prêt d’honneur et le crédit vendeur peuvent former un montage lisible. Une PME avec un besoin de développement plus important peut aussi accueillir des investisseurs. Pour une entreprise de l’économie sociale et solidaire, les financements solidaires constituent une piste complémentaire, à articuler avec le modèle économique et la gouvernance du projet.